 خــانـه
 اهــداف و چشـم انـدازها
 داستان یک تلاش
 دربــاره مـا
 تمـاس بـا ما
خطوط قرمز و مبانی قانونی؟
مطلب آموزشی
19 شهریورماه 1405
حسابداری دولتی (Governmental Accounting) یک سیستم اطلاعاتی و زیرشاخهای تخصصی از علم حسابداری است که وظیفه جمعآوری، ثبت، طبقهبندی، تلخیص و گزارشدهی رویدادهای مالی سازمانها و نهادهای دولتی را بر عهده دارد.
برخلاف شرکتهای خصوصی که به دنبال افزایش ثروت سهامداران هستند، هدف غایی در حسابداری دولتی، کنترل بودجه، نظارت بر مصرف صحیح اعتبارات و ارائه خدمات عمومی است. شفافیت در این سیستم به نهادهای نظارتی (مانند دیوان محاسبات) و عموم مردم نشان میدهد که منابع کشور چگونه مدیریت شدهاند.
حسابداران شاغل در نهادهای دولتی و عمومی، آزادی عمل حسابداران بخش خصوصی را ندارند. عملکرد آنها با بند بند قوانین گره خورده و ملزم به رعایت اصول سختگیرانهای هستند. اگر با پروژهها یا نهادهای دولتی کار میکنید، این قواعد را به خاطر بسپارید:
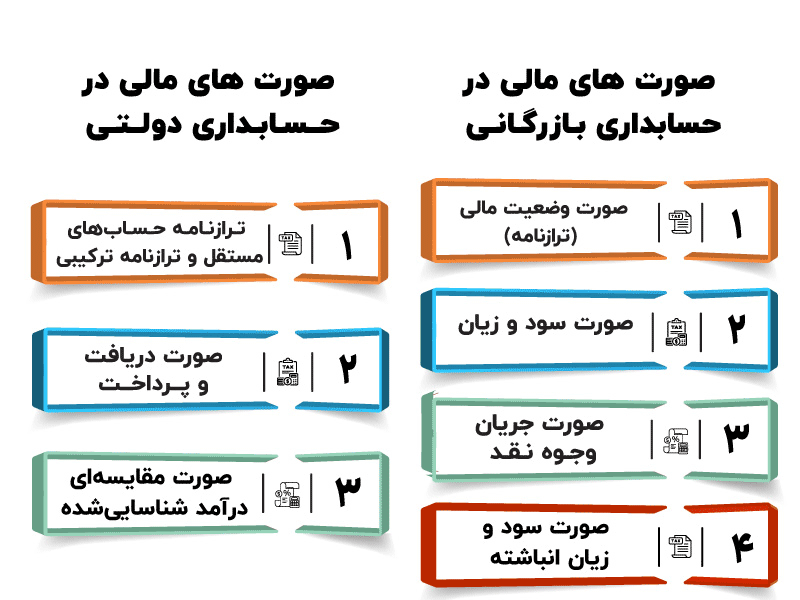
1. تقدم قانون بر استانداردهای حسابداری: در صورت تضاد بین استانداردهای حسابداری و قوانین مالی کشور (مثل قانون محاسبات عمومی)، اجرای قانون ارجحیت مطلق دارد.
2. تقدم تأمین اعتبار بر ایجاد تعهد: هیچ نهاد دولتی حق بستن قرارداد یا ایجاد تعهد مالی را ندارد، مگر آنکه قبلاً پول آن در بودجه مصوب تخصیص داده شده باشد.
3. الزام به تطابق با بودجه: صورتهای مالی باید بهگونهای تنظیم شوند که ارقام عملکرد، مستقیماً با ارقام بودجه مصوب قابل قیاس باشند.
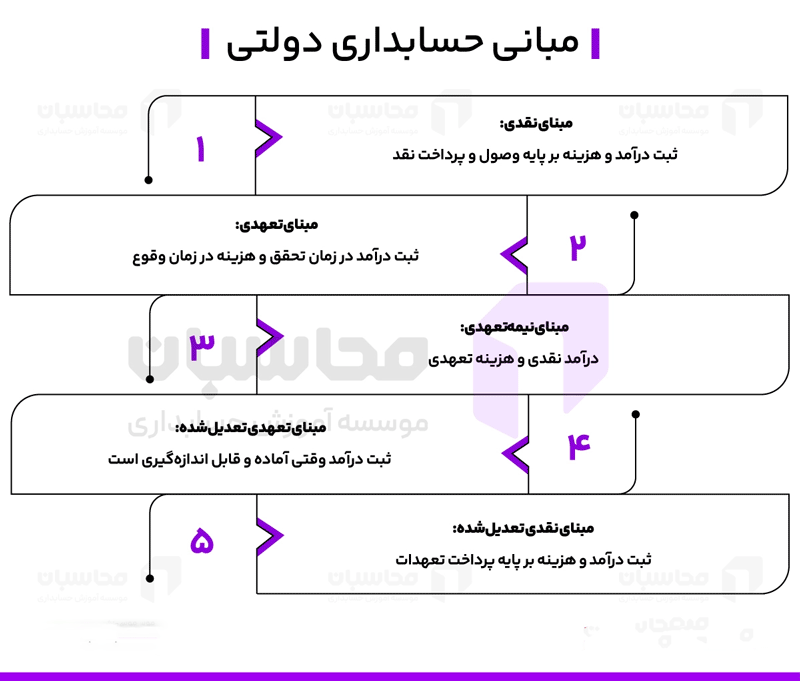
4. مبنای تعهدی تعدیلشده: در بسیاری از حسابهای دولتی، درآمدها صرفاً زمانی ثبت میشوند که «قابل دریافت و در دسترس» باشند.
آگاهی از این قوانین برای پیمانکاران و مدیران مالی ضروری است، لطفاً این پست را در گروههای تخصصی خود ارسال کنید.
5. لزوم استفاده از حسابهای مستقل (Fund Accounting): مهمترین اصل حسابداری دولتی است که بیان میکند منابع مالی با اهداف متفاوت نباید با هم مخلوط شوند و هر کدام باید در قالب یک موجودیت حسابداری کاملاً جداگانه (حساب مستقل) ثبت و نگهداری شوند.
با مشاوره رایگان شرکت همیار محاسب پارسه تمام موانع و خطهای قرمز قانونی را پشت سر بگذارید .
راه های ارتباطی ما :
تلگرام – اینستاگرام – واتساپ- ایتا – روبیکا – بله
09108295603
تلفن : 38412277-38421258