 خــانـه
 اهــداف و چشـم انـدازها
 داستان یک تلاش
 دربــاره مـا
 تمـاس بـا ما
14موضوع اختلاف مربوط به مشکلات بازرسی دفاتر قانونی
مطلب آموزشی
25مهرماه 1405
1-اصرار برخی از شعب سازمان مبنی بر درخواست بازرسی دفاتر قانونی بیش از یکسال که مغایر تذکر ۲ بند ۲ از فصل دوم بخشنامه ۱۱ جدید درآمد و مصوبه شورای عالی کار میباشد.
2- درخواست ارائه دفاتر قانونی و اسناد مالی پیمانکاران که منجر به تضییع حق و حقوق و اتلاف وقت کارکنان سازمان بوده و مغایر بند یک فصل دوم و نکات جاری فصل سوم بخشنامه ۱۱ جدید درآمد میباشد.
3- مطالبه حق بیمه بابت هزینه تجهیزات خریداری شده با این استدلال که هزینه نصب در استاد مالی شرکت مشاهده نگردیده؛ در حالی که موضوع نصب توسط کارگران شرکت انجام و حسب مورد حق بیمه آنها پرداخت گردیده است؛ لذا این موضوع مغایر صدر بند ۵۳ بخشنامه ۱۴ جدید درآمد میباشد.
4-در رابطه با کاربرگ ۳ بایستی از بازرسان دفاتر قانونی علیرغم صراحت موضوع در بخشنامه در سال ۱۳۰۴ نسبت به استخراج کند کارگاهی ارائه دهنده خدمات از سیستم متمرکز تامین اجتماعی خودداری و اصرار بر ایجاد بدهی برای گیرنده خدمات دارند و ضمناً یا درج اطلاعات کاربری شماره ۳ در پرونده مطالباتی مؤسسه ارائه دهنده خدمت بعضی واحدها به جای رعایت مقررات موضوع بندهای ۱۳ و ۱۵ بخشنامه ۱۳ جدید درآمد (عدم بدهی پرونده مطالباتی و موافقت با ارائه دفاتر قانونی اشخاص حقوقی) اقدام به مطالبه حل بیمه مخاطف و الزام گیرنده خدمت به رعایت مفاد ماده ۳۸ قانون تامین اجتماعی مینمایند که این امر مغایر مقررات جاری تامین اجتماعی می باشد.
5 – مطالبه حق بیمه به صورت علی الرأس از بانک های خصوصی مؤسسات آموزشی مؤسسات مالی اعتباری بیمارستان های خصوصی و فروشگاه های زنجیره ای بدون هر گونه مستند قانونی در اجرای نامه شماره ۲۲۷۶/۱۴۰۴/۵۰۲۰ مورخ ۱۷/۰۴/۱۴۰۴ مدیر کل وصول حق بیمه)، مقابر مفاد ماده ۱۰۲ قانون تامین اجتماعی و بخشنامه ۱۲ جدید درآمد می باشد.
6-مطالبه حق بیمه بابت هزینه بارنامه رسمی و آژانس های مسافرتی هزینه اسنپ و آژانس و مراکز مشابه که از شمول مقررات تامین اجتماعی خارج می باشد.
7-مطالبه حق بیمه بابت سند افتتاحیه در سرفصل خرید ساختمان و هزینه های در جریان تکمیل بدون در نظر داشتن احداث ساختمان توسط اشخاص حقیقی و پرداخت حق بیمه منطقه وفق مقررات قانونی بیمه اجتماعی کارگران ساختمانی و همچنین عدم لحاظ مفاصا حساب های اخذ شده بابت دارایی در جریان تکمیل که با بررسی ریز ضمائم سند قابل بررسی و احراز می باشد.
8- عدم پذیرش پرداخت های مناسبتی با این استدلال که به کلیه کارکنان به صورت مساوی پرداخت شده، در حالی که در بخشنامه های صادره اشاره ای به نحوه پرداخت نبوده و مقابر مقررات می باشد.
9- عدم پذیرش شمول بند ۲ بخشنامه ۲ در آمد در مواردی که تولید کننده اقدام به اجاره کارگاه و بهره برداری از آن نموده، مطالبه حق بیمه با اعمال ضریب مغایر مفاد ماده ۱۱ قانون حداکثر استفاده از توان تولیدی و خدماتی کشور و حمایت از کالای ایرانی مصوب ۱۳۹۵/۰۲/۱۵ میباشد زیرا در قانون اشاره ای به نحوه مالکیت کارگاه نشده و منحصراً انجام کار در کارگاه های تولیدی و با کارکنان ثابت پیمانکار منتظر بوده است.
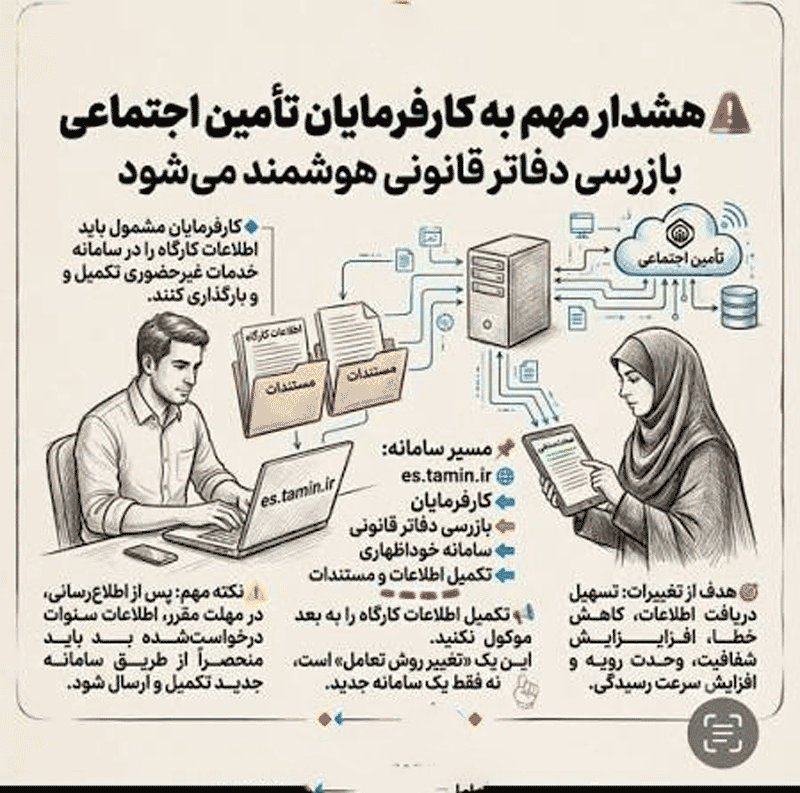
10 – عدم اصلاح اشتباه مووی بازرسان در کلیه گزارش بازرسی دفاتر قانونی توسط موسسه حسابرسی کننده و همچنین شعبه مربوطه و حتى حیات بدوی تشخیص مطالبات
11 – عدم توجه به مصوبات و صورتجلسات توافقی بین شرکای اجتماعی در شورای مقررات زدایی از جمله موضوع کاربرگ ۳ در مرحله اجرا توسط واحدهای اجرایی
12- عدم تسلط کافی بازرسان معرفی شده توسط موسسات طرف قرارداد به مقررات تامین اجتماعی و بخشنامه صادره و نهایتا تهیه گزارش غیر واقعی که مبنای محاسبه و مطالبه حق بیمه قرار می گیرد.
13- مشمول نمودن قراردادهای تک نفره علی رغم رای هیات عمومی دیوان عدالت اداری به شماره ۱۸۱۵ و بخشنامه سازمان تامین اجتماعی
14- عدم توجه به ماده ۹۲ قانون نظام صنفی در بازرسی از اصنافه
شرکت همیار محاسب پارسه
راه های ارتباطی ما :
تلگرام – اینستاگرام – واتساپ – ایتا – روبیکا – بله
09108295603
تلفن : 38412277-38421258