 خــانـه
 اهــداف و چشـم انـدازها
 داستان یک تلاش
 دربــاره مـا
 تمـاس بـا ما
کدام املاک از مالیات نقلوانتقال معافاند؟
مطلب آموزشی
20مهرماه 1405
آیا میدانستید هر نقلوانتقال ملکی لزوماً مشمول پرداخت مالیات (موضوع ماده ۵۹ ق.م.م) نیست؟ خیلی از مؤدیان و حتی شرکتها به دلیل عدم اشراف بر معافیتهای قانونی، مبالغ سنگینی را بابت مالیات پرداخت میکنند که قانوناً هیچ الزامی به پرداختشان نداشتهاند.
در قانون مالیاتهای مستقیم، معافیتهای نقلوانتقال املاک به دو دسته کلی تقسیم میشوند. اگر درگیر پروندههای ملکی هستید، این موارد را به خاطر بسپارید:
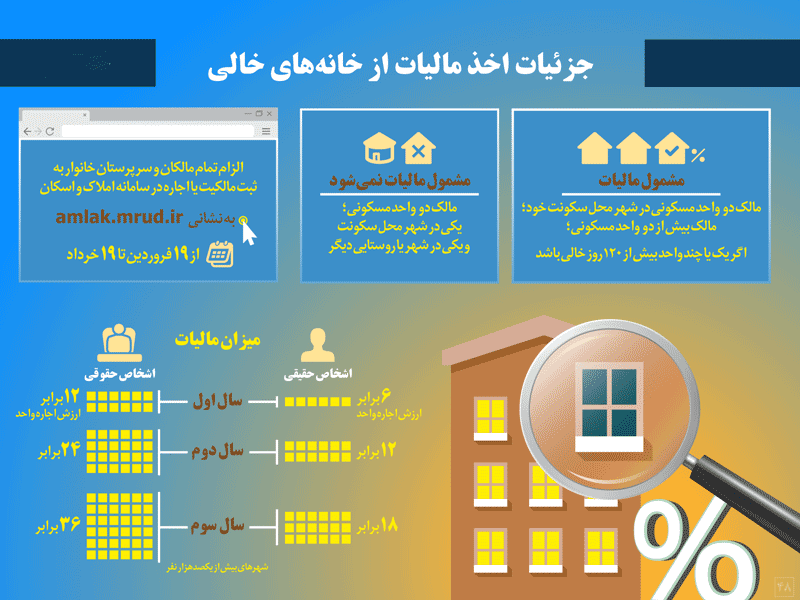
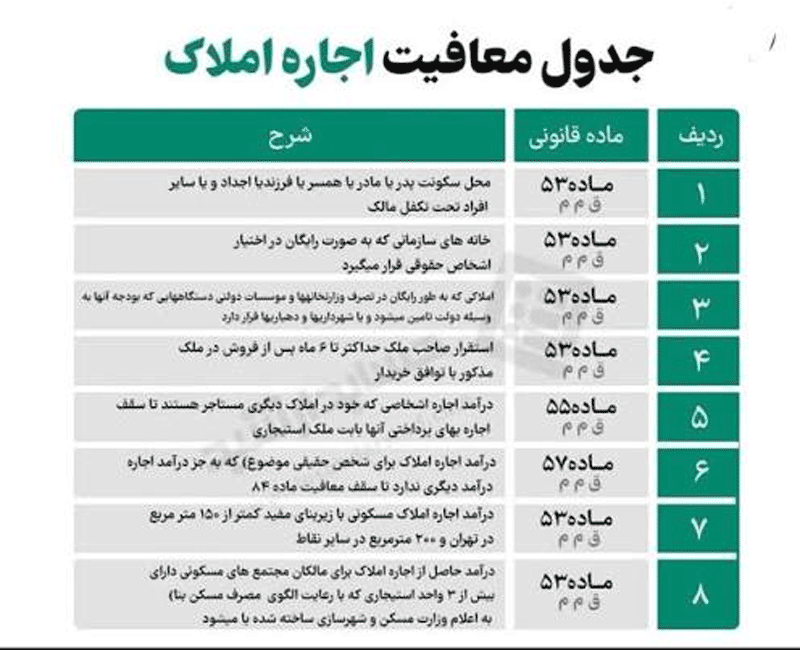
مالیات بر درآمد اجاره املاک مالیاتی است که از درآمد ناشی از واگذاری ملک به عنوان اجاره دریافت میشود. طبق قوانین جاری، این مالیات بر درآمد اجاره املاک از اشخاص حقیقی و حقوقی دریافت میشود؛ اما در این مقاله تمرکز ویژه ای بر مالیات بر درآمد اجاره املاک در میان اشخاص حقیقی قرار دارد. قانون مالیات بر درآمد اجاره ملک به این معناست که اجاره دادن ملک و دریافت اجاره بها، یک درآمد محسوب میشود و این درآمد می تواند مشمول مالیات شود. این قاعده هم برای اشخاص حقیقی و هم برای اشخاص حقوقی مطرح است. در ادامه به توضیح نکات مربوط به مالیات بر درآمد اجاره املاک در سال ۱۴۰۵ می پردازیم.
دسته اول: معافیت به اعتبار «نوع معامله»
این معافیتها به ماهیت قرارداد گره خوردهاند:
۱. ماده ۶۵: انتقال املاک در اجرای قوانین اصلاحات ارضی، و همچنین واگذاری واحدهای مسکونی توسط تعاونیهای مسکن به اعضای خودشان.
۲. ماده ۶۷ (نکته بسیار پرکاربرد): اگر یک معامله قطعی با حکم مراجع قضایی فسخ شود، یا طرفین تا ۶ ماه بعد از انجام معامله تصمیم به اقاله (برهم زدن توافقی معامله) بگیرند، این برگشتِ ملک، مشمول مالیات مجدد نقلوانتقال نخواهد بود.
۳. ماده ۶۸: املاکی که در اجرای ماده ۳۴ قانون ثبت اسناد و املاک، به تملک دولت درمیآیند.
۴. ماده ۷۰: هرگونه «مال یا وجهی» که بابت تملک املاک و اراضی جهت ایجاد یا توسعه پروژههای عمومی (مثل جادهسازی، توسعه معابر، شبکههای آب و گاز) یا مناطق نظامی به مالکان پرداخت میشود.
دسته دوم: معافیت به اعتبار «اشخاص»
گاهی هویت یک طرف معامله باعث معافیت مالیاتی میشود. ارگانهای زیر از پرداخت این مالیات معافاند:
– وزارتخانهها و مؤسسات دولتی
– دستگاههایی که بودجه آنها مستقیماً توسط دولت تأمین میشود
– شهرداریها و دهیاریها (نکته حقوقی: معافیت دهیاریها عطفبهماسبق نمیشود و صرفاً از زمان تأسیس آنها به بعد معتبر است؛ یعنی مالیاتهای پرداختشده قبلی قابل استرداد نیست).
– بنیادها و نهادهای انقلاب اسلامی (مشروط بر داشتن مجوز صریح معافیت).
قانون مالیات بر درآمد اجاره ملک به این معناست که اجاره دادن ملک و دریافت اجاره بها، یک درآمد محسوب میشود و این درآمد میتواند مشمول مالیات شود. این قاعده هم برای اشخاص حقیقی و هم برای اشخاص حقوقی مطرح است.پیش از هرگونه اقدام برای اخذ مفاصاحساب مالیاتی (ماده ۱۸۷)، بررسی کنید که آیا قرارداد شرکت یا موکل شما در یکی از این سرفصلها قرار میگیرد یا خیر. گاهی یک اقاله ساده در بازه زمانی ۶ ماهه، جلوی پرداخت یک مالیات سنگین و دوبارهکاری را میگیرد همیار محاسب پارسه در کنار شماست.
راه های ارتباطی ما :
تلگرام – اینستاگرام – واتساپ – ایتا – روبیکا – بله
09108295603
تلفن : 38412277-38421258