 خــانـه
 اهــداف و چشـم انـدازها
 داستان یک تلاش
 دربــاره مـا
 تمـاس بـا ما
مطلب آموزشی
دانستنیهای تبصره ۱۰۰
18آبان ماه 1405
خلاصه دستورالعمل مالیات مقطوع و اظهارنامه پیشفرض عملکرد ۱۴۰۴
(دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰ مورخ ۱۴۰۵/۰۷/۲۹)
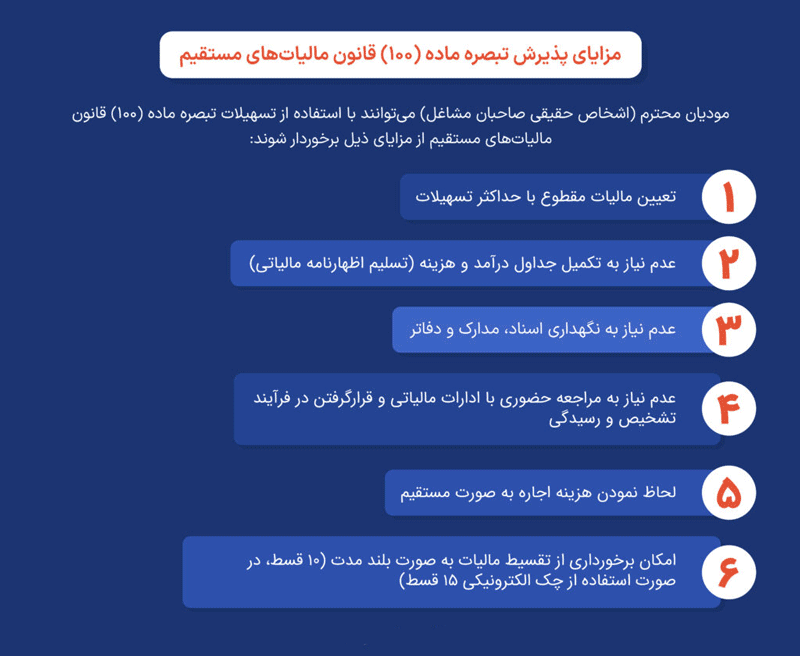
چه کسانی مشمول مالیات مقطوع هستند؟
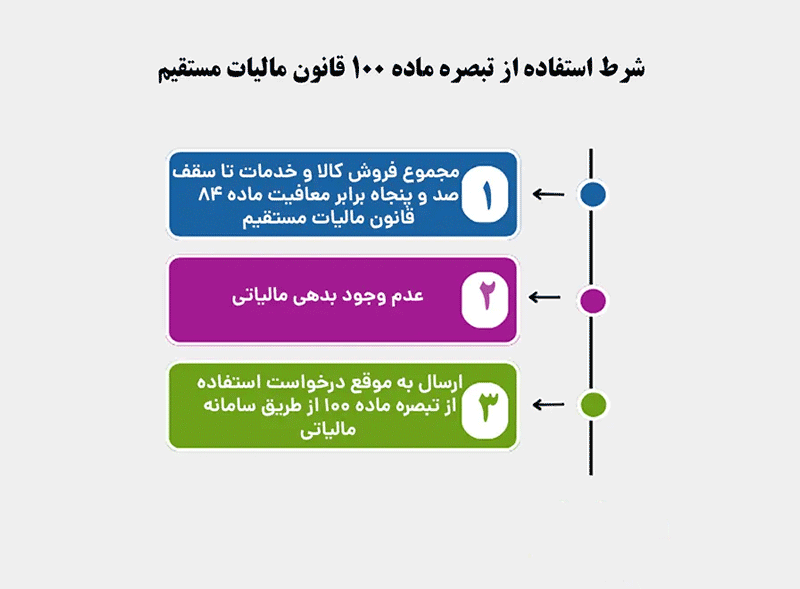
صاحبان مشاغل انفرادی و مشارکتی که مجموع فروش خالص کالا و خدمات آنها در سال ۱۴۰۴ حداکثر ۷۲۰,۰۰۰,۰۰۰,۰۰۰ ریال (معادل ۷۲ میلیارد تومان) باشد.
اگر اظهارنامه مالیاتی تسلیم نکنند، از نگهداری و ارائه دفاتر، اسناد و مدارک و تسلیم اظهارنامه معافاند و مالیات آنها به صورت مقطوع تعیین و فرم مربوط در درگاه سازمان بارگذاری میشود.
چه کسانی مشمول نیستند؟
· فروش بیش از ۷۲ میلیارد تومان
· پروندههای مشارکت مدنی که سهم درآمد یا فروش مشارکت بیش از ۷۲ میلیارد تومان باشد.
اگر فروش واقعی بیشتر از رقم اعلامی سازمان باشد، مؤدی مکلف است فروش واقعی خود را در سامانه درج کند. تا سقف ۷۲ میلیارد تومان، مالیات مقطوع بر مبنای فروش ابرازی محاسبه میشود.
مالیات مقطوع قطعی است (مهلت ۳۰ آبان)
اگر مؤدی آن را نپذیرد، باید حداکثر تا ۱۴۰۵/۰۸/۳۰ اظهارنامه مالیاتی تسلیم کند. در غیر این صورت، برگ قطعی بر اساس همان مالیات مقطوع بارگذاریشده صادر میشود.
اگر بعداً کشف شود فروش بیش از سقف بوده چه؟
مؤدی مشمول تبصره ماده ۱۰۰ نیست؛ علاوه بر مطالبه مالیات طبق ماده ۹۷، جرائم مربوط از جمله جریمه عدم تسلیم اظهارنامه و محرومیت از کلیه معافیتها و نرخ صفر (از جمله معافیت ماده ۱۰۱) اعمال میشود.
اگر فروش کمتر از سقف باشد ولی اختلاف بیش از ۱۵٪ باشد
مابهالتفاوت مالیات مطالبه میشود، اما مشمول جریمه کتمان درآمد (ماده ۱۹۲) نیست.
کارتخوانها (وجوه غیردرآمدی)
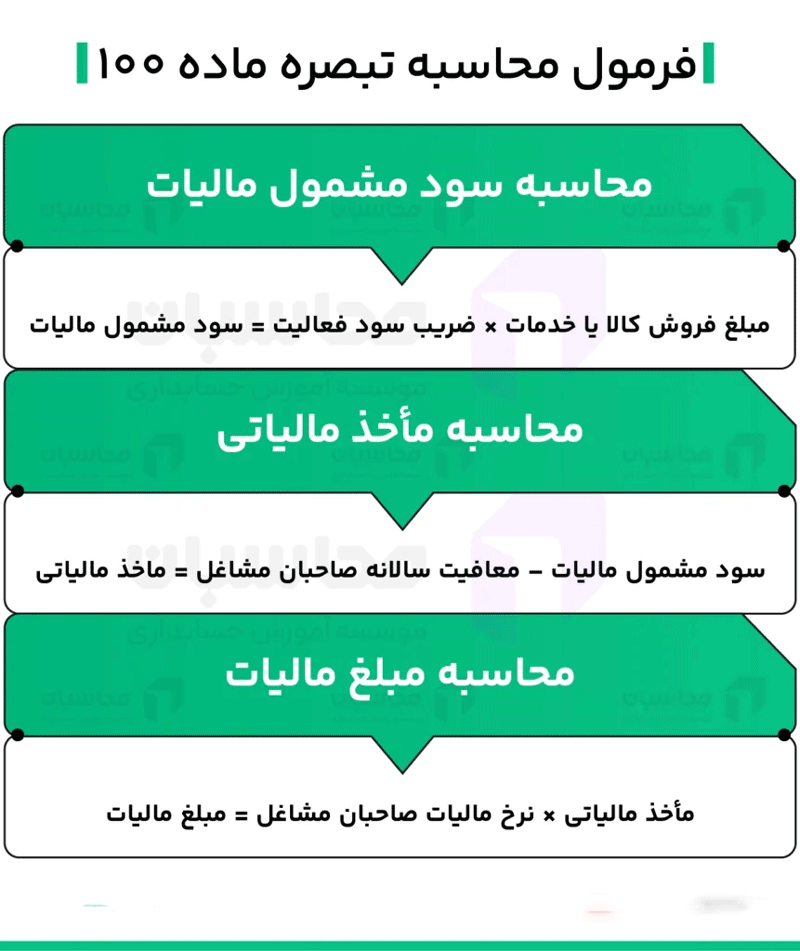
وجوه غیردرآمدی واریزی از طریق دستگاههای کارتخوان و ابزارهای پرداخت (برای مشاغلی مانند نمایشگاههای اتومبیل، بنگاههای املاک، حقالعملکاران و مشاغل مشابه) در تعیین مالیات مقطوع لحاظ (تعدیل) میشود.
مغایرت موضوع فعالیت (اینتاکد)
اگر فعالیت ثبتشده با فعالیت واقعی مغایرت داشته باشد یا معافیت/بخشودگی/نرخ صفر غیرواقعی اعلام شده باشد، مابهالتفاوت مالیات (با رعایت نصاب ۱۵٪) محاسبه و با برگ قطعی ابلاغ میشود (حق اعتراض محفوظ است).
پزشکان
مالیات عملکرد ۱۴۰۴ پزشکان مشمول بند (ب) تبصره (۱) قانون بودجه ۱۴۰۴، معادل مالیات تعیینشده در این دستورالعمل یا مالیات مکسوره است؛ هرکدام که بیشتر باشد.
بخشودگی جرائم ماده ۲۲ قانون پایانههای فروشگاهی بسته به میزان فروش سال ۱۴۰۴:
· تا ۱۴۴ میلیارد ریال (۱۴.۴ میلیارد تومان): ۱۰۰٪
تا ۲۸۸ میلیارد ریال (۲۸.۸ میلیارد تومان): ۹۸٪
· تا ۴۳۲ میلیارد ریال (۴۳.۲ میلیارد تومان): ۹۶٪
· تا ۵۷۶ میلیارد ریال (۵۷.۶ میلیارد تومان): ۹۴٪
· تا ۷۲۰ میلیارد ریال (۷۲ میلیارد تومان): ۹۲٪
· بیش از ۷۲۰ میلیارد ریال (بالای ۷۲ میلیارد تومان): ۹۲٪
اظهارنامه پیشفرض برای فروش بیش از ۷۲ میلیارد تومان
برای مشاغل گروههای اول تا سوم آییننامه ماده ۹۵، اظهارنامه پیشفرض بر اساس اطلاعات سامانه مؤدیان و پایگاه داده سازمان بارگذاری میشود. در صورت تأیید و تسلیم بدون تغییر اقلام، به عنوان کمریسک بدون رسیدگی پذیرش و برگ قطعی صادر میشود. (تغییر اقلام درآمد، هزینه و فروش منجر به رسیدگی سیستمی میشود).
مهلت پرداخت و شرایط تقسیط
· مهلت پرداخت: حداکثر تا ۱۴۰۵/۰۸/۳۰
· تقسیط عادی (متناسب با نوع و محل فعالیت و آسیب جنگ): ۴ تا ۸ ماه (۵ تا ۹ قسط)
· تقسیط با ثبت چک الکترونیک: ۵ تا ۹ ماه (۶ تا ۱۰ قسط)
· مؤدیانی که فرم تبصره ماده ۱۰۰ را نپذیرند و اظهارنامه بدهند: حداکثر ۱ ماه (۲ قسط)
بخشودگی ۱۰۰٪ جرائم مواد ۱۶۹ و ۲۷۲
برای مؤدیانی که فرم تبصره ماده ۱۰۰ یا اظهارنامه پیشفرض (بند ب) را تأیید و ارسال کنند، جرائم مواد ۱۶۹ و ۲۷۲ عملکرد ۱۴۰۴ با رعایت ماده ۱۹۱ به میزان ۱۰۰٪ بخشیده میشود.
تراکنشهای غیرتجاری و سامانه ساتا
تراکنشهای بانکی مشکوک به تجاری و چکهای انتقالی که مؤدی غیرتجاری بودنشان را اظهار کند، از محاسبات کسر میشود و مدارک در سامانه «ساتا» بارگذاری میگردد؛ اما اگر درآمدی بودن آن ثابت شود، اصل مالیات و جرائم
بدون تفویض اختیار بخشودگیمطالبه میشود.
اجاره محل کسب
برای فعالان در املاک استیجاری، هزینه اجاره (به شرط احراز) در محاسبه مالیات مقطوع مؤثر است.
مالیات صفر و پروندههای غیرفعال
· اگر مالیات مقطوع صفر محاسبه شده باشد، نیازی به مراجعه و تأیید فرم نیست (اطلاعرسانی پیامکی انجام میشود و آخرین اقدام مؤدی ملاک است).
· اگر مؤدی در تمام سال غیرفعال بوده و عدم فعالیت را اعلام کند، تسلیم فرم یا اظهارنامه موضوعیت ندارد.
همیشه سوال بسیاری از صاحبین کسب و کار و کسبه و اصناف در مورد تبصره 100 که هر ساله در خرداد ماه رنگ و بوی جدی تری به خود گرفته وجود دارد، و باعث می شود تا سوالات و ابهامات مالیاتی بسیاری در خصوص اظهارنامه برای مردم به خصوص صاحبین مشاغل به وجود بیاید.
در این مقاله سعی کرده ایم با زبانی ساده مفهوم تبصره ماده ۱۰۰ و ضوابط آن را برای شما تشریح کنیم.
شرکت همیار محاسب پارسه در تهیه و تنظیم و ارسال تبصره 100 در کنار کسب و کار شما می باشد .
راه های ارتباطی ما :
تلگرام – اینستاگرام – واتساپ- ایتا – روبیکا- بله
09108295603
تلفن : 38412277-38421258