 خــانـه
 اهــداف و چشـم انـدازها
 داستان یک تلاش
 دربــاره مـا
 تمـاس بـا ما
مطلب آموزشی
6آبان 1405
ثبت حسابداری معاوضه داراییها
۱. مبنای حسابداری معاوضه
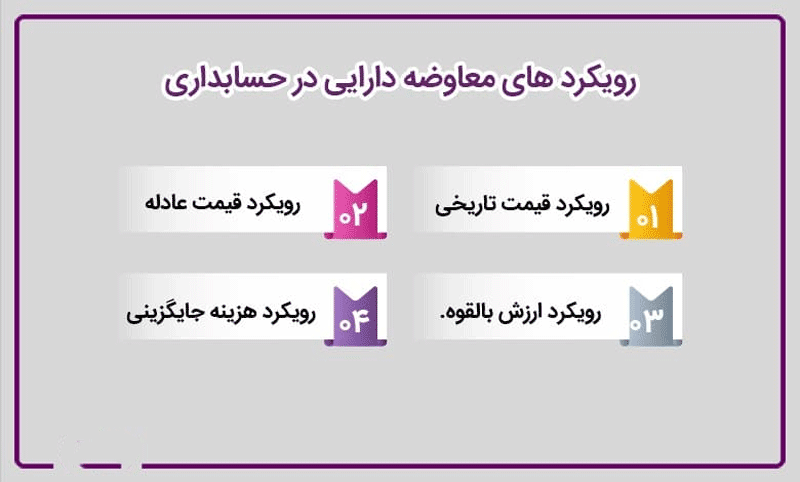
طبق استاندارد حسابداری شماره ۱۱ ایران، بهای تمامشده دارایی ثابت مشهود تحصیلشده از طریق معاوضه، اصولاً بر مبنای ارزش منصفانه اندازهگیری میشود؛ مگر اینکه معاوضه فاقد محتوای تجاری باشد یا ارزش منصفانه داراییهای مورد معاوضه بهطور اتکاپذیر قابل اندازهگیری نباشد.
نکته مهم: در استاندارد فعلی، مشابه یا غیرمشابه بودن داراییها بهتنهایی مبنای شناسایی سود و زیان نیست و قاعده ۲۵٪ سرک نقدی نیز مبنای عمومی استاندارد فعلی محسوب نمیشود.
۲. محاسبه مبلغ دفتری و سود یا زیان معاوضه
● مبلغ دفتری دارایی واگذارشده:
بهای تمامشده − استهلاک انباشته − کاهش ارزش انباشته
● خالص عوض دریافتی بابت واگذاری:
ارزش منصفانه دارایی تحصیلشده + سرک نقدی دریافتی − سرک نقدی پرداختی
● سود یا زیان معاوضه:
خالص عوض دریافتی − مبلغ دفتری دارایی واگذارشده
– در اندازهگیری بهای تمامشده دارایی تحصیلشده، اگر ارزش منصفانه دارایی واگذارشده قابل اتکاتر باشد، ارزش آن با تعدیل وجه نقد پرداختی یا دریافتی مبنا قرار میگیرد؛ در غیر این صورت، ارزش منصفانه دارایی تحصیلشده مبنا خواهد بود.
۳. مثال عددی معاوضه با شناسایی سود
فرض کنید اطلاعات دارایی واگذارشده به شرح زیر باشد:
بهای تمامشده: ۱,۰۰۰ میلیون ریال
استهلاک انباشته: ۶۰۰ میلیون ریال
مبلغ دفتری: ۴۰۰ میلیون ریال
ارزش منصفانه دارایی واگذارشده: ۵۵۰ میلیون ریال
ارزش منصفانه دارایی تحصیلشده: ۵۰۰ میلیون ریال
سرک نقدی دریافتی: ۵۰ میلیون ریال
محاسبه سود:
۵۰۰ + ۵۰ − ۴۰۰ = ۱۵۰ میلیون ریال
ثبت حسابداری (مبالغ به میلیون ریال):
دارایی ثابت جدید (بد) ۵۰۰
بانک (بد) ۵۰
استهلاک انباشته دارایی قدیم (بد) ۶۰۰
دارایی ثابت قدیم (بس) ۱,۰۰۰
سود واگذاری دارایی (بس)۱۵۰
۴. مثال عددی معاوضه با شناسایی زیان
فرض کنید اطلاعات معامله به شرح زیر باشد:
بهای تمامشده دارایی واگذارشده: ۱,۰۰۰ میلیون ریال
استهلاک انباشته: ۶۰۰ میلیون ریال
مبلغ دفتری: ۴۰۰ میلیون ریال
ارزش منصفانه دارایی واگذارشده: ۲۵۰ میلیون ریال
ارزش منصفانه دارایی تحصیلشده: ۳۰۰ میلیون ریال
سرک نقدی پرداختی: ۵۰ میلیون ریال
محاسبه زیان:
۳۰۰ − ۵۰ − ۴۰۰ = ۱۵۰- میلیون ریال
بنابراین، زیان معاوضه ۱۵۰ میلیون ریال است.
ثبت حسابداری (مبالغ به میلیون ریال):
دارایی ثابت جدید (بد) ۳۰۰
استهلاک انباشته دارایی قدیم (بد) ۶۰۰
زیان معاوضه (بد) ۱۵۰
دارایی ثابت قدیم (بس) ۱,۰۰۰
بانک (بس) ۵۰
۵. ثبت معاوضه فاقد محتوای تجاری
اگر معاوضه فاقد محتوای تجاری باشد یا ارزش منصفانه داراییهای مورد معاوضه بهطور اتکاپذیر قابل اندازهگیری نباشد، دارایی تحصیلشده بر مبنای مبلغ دفتری دارایی واگذارشده، با تعدیل وجه نقد پرداختی یا دریافتی، اندازهگیری میشود.
مثال:
مبلغ دفتری دارایی واگذارشده: ۴۰۰ میلیون ریال
سرک نقدی پرداختی: ۵۰ میلیون ریال
بهای تمامشده دارایی جدید:
۴۰۰ + ۵۰ = ۴۵۰ میلیون ریال
ثبت حسابداری (مبالغ به میلیون ریال):
دارایی ثابت جدید (بد) ۴۵۰
استهلاک انباشته دارایی قدیم (بد) ۶۰۰
دارایی ثابت قدیم (بس) ۱,۰۰۰
بانک (بس) ۵۰
– در این حالت، سود یا زیان فرضی ناشی از تفاوت ارزش منصفانه و مبلغ دفتری شناسایی نمیشود.
نکات مالیاتی و اجرایی
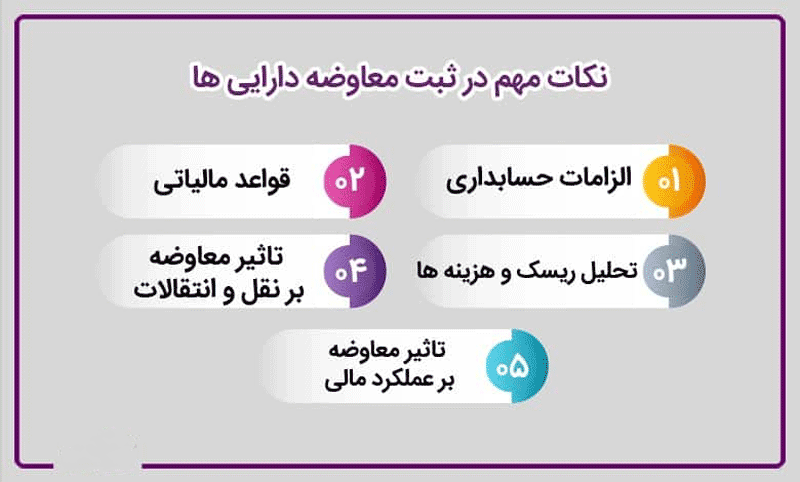
● ارزش منصفانه داراییها و مبلغ دفتری آنها باید مستند باشد.
● سود یا زیان حسابداری معاوضه لزوماً معادل درآمد مشمول مالیات نیست؛ آثار مالیاتی باید با رعایت قانون مالیاتهای مستقیم بررسی شود.
● در صورت مشمول بودن معامله به مالیات بر ارزش افزوده، وضعیت مالیاتی واگذاری و تحصیل دارایی نیز باید جداگانه بررسی شود.
جمعبندی:
در معاوضه داراییها، ابتدا محتوای تجاری معامله و قابلیت اتکای اندازهگیری ارزش منصفانه را بررسی کنید؛ سپس بهای تمامشده دارایی جدید و سود یا زیان واگذاری را مطابق استاندارد حسابداری شماره ۱۱ تعیین کنید.شرکت همیار محاسب پارسه در این زمینه می تواند همراه خوب و مطمئنی برای کسب و کار شما باشد .
راه های ارتباطی ما :
تلگرام – اینستاگرام – واتساپ- ایتا – روبیکا – بله
09108295603
تلفن : 38412277-38421258