 خــانـه
 اهــداف و چشـم انـدازها
 داستان یک تلاش
 دربــاره مـا
 تمـاس بـا ما
نکات بسیار مهم درباره اظهارنامه عملکرد 1404
مطلب آموزشی
4مهرماه 1405
آیا عدم تسلیم اظهارنامه مالیاتی جرم است؟
طبق بند ۶ ماده ۲۷۴ قانون مالیاتهای مستقیم، خودداری از تنظیم و تسلیم اظهارنامه مالیاتی حاوی اطلاعات درآمدی و هزینهای در سه سال متوالی، جرم مالیاتی محسوب میشود.
مرتکب، حسب مقررات، به مجازاتهای تعزیری درجه شش محکوم خواهد شد.
بنابراین، صرف عدم تسلیم اظهارنامه در یک سال، مشمول بند ۶ ماده ۲۷۴ نیست؛ شرط این بند، سه سال متوالی است
اگر شرکت اظهارنامه مالیاتی ارسال نکند، مشمول معافیت یا نرخ صفر میشود؟
بر اساس تبصره ۱ ماده ۱۴۶ مکرر قانون مالیاتهای مستقیم، شرط برخورداری از نرخ صفر مالیاتی، معافیتها و مشوقهای مالیاتی منوط به ارائه اظهارنامه مالیاتی ، دفاتر یا اسناد و مدارک حسب مورد موضوع ماده ۹۵ قانون است؛ آن هم در مهلت مقرر و به ترتیبی که سازمان امور مالیاتی اعلام کرده است
«در نتیجه، اگر شرکت یا مودی اظهارنامه خود را در زمان مقرر ارسال نکند، عملاً تمام معافیتها و مشوقهای مالیاتیاش لغو شده و مشمول مالیات خواهد شد.
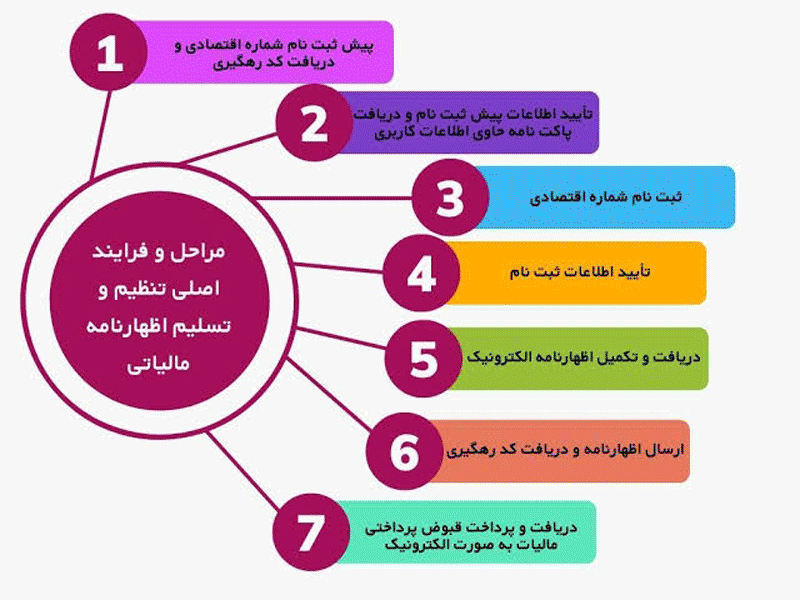
اشتباه در اظهارنامه ۱۴۰۴؟
هنوز راه جبران دارید، اما با یک شرط مهم!
خیلی وقتها پیش میآید که در شلوغیهای روزهای آخر و فشار ارسال اظهارنامهها، یک اشتباه محاسباتی رخ بدهد. اگر شما هم برای عملکرد سال ۱۴۰۴ شرکتتان دچار چنین خطایی شدهاید، تبصره ماده ۲۲۶ قانون مالیاتهای مستقیم یک راه نجات برایتان گذاشته است.
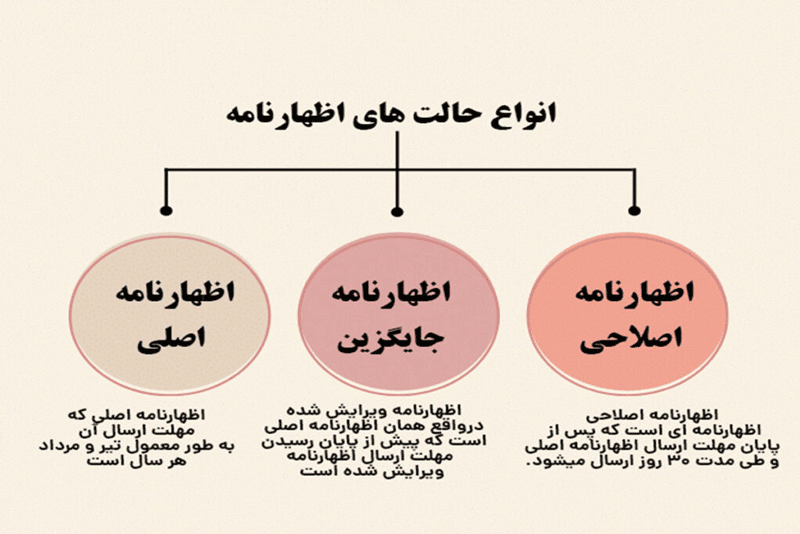
با توجه به اینکه مهلت تسلیم اظهارنامه اشخاص حقوقی تا پایان شهریور ۱۴۰۵ تمدید شده بود، شما دقیقاً یک ماه یعنی تا ۳۰ مهر ۱۴۰۵ فرصت دارید تا «اظهارنامه اصلاحی» خود را به سازمان ارائه کنید.
توجه کنید، هر اصلاحی پذیرفته نمیشود!
خیلی از حسابداران فکر میکنند در اظهارنامه اصلاحی میتوانند فاکتورهای فراموششده را اضافه کنند. اما طبق بخشنامه (شماره ۱۲۳۱۹/۲۰۰/ص)، اظهارنامه اصلاحی شما فقط در یک صورت قبول میشود:
مغایرت نباید ناشی از ثبت سند حسابداری جدید یا وقوع یک رویداد مالی بعد از ارسال اظهارنامه اصلی در دفاتر قانونی باشد.
یعنی سازمان فقط «اشتباهات محاسباتی و طبقهبندی» شما را میبخشد، نه رویدادهایی که تازه یادتان افتاده ثبت کنید.
یک نکته حقوقی
در هر حال، تاریخ تسلیم اظهارنامه اصلاحی شما، همان تاریخ تسلیم اظهارنامه اصلی در نظر گرفته میشود. پس اگر اظهارنامه اول را در مهلت قانونی دادهاید، با ارسال اظهارنامه اصلاحی مشمول جریمه دیرکرد نخواهید شد.
فرصت را از دست ندهید. همین امروز اظهارنامه ارسالی ۱۴۰۴ را یک بار دیگر با ترازنامه و دفاتر نهاییتان تطبیق بدهید. اگر مغایرت محاسباتی وجود دارد، پیش از پایان مهرماه با مستندات کافی برای اصلاح اقدام کنید تا در زمان رسیدگی دچار مشکل و رد دفاتر نشوید.
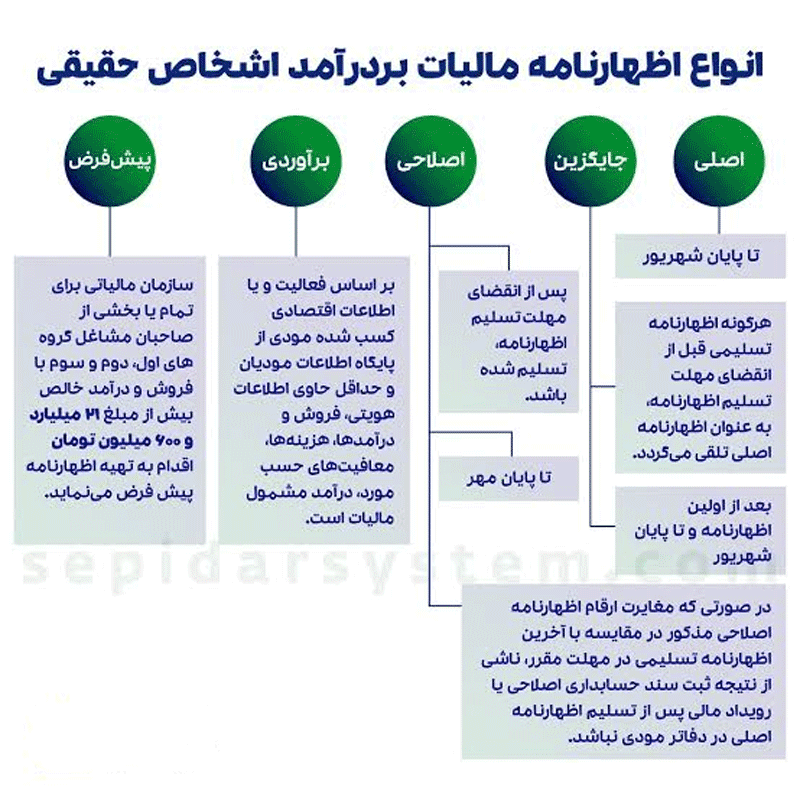
آخرین تیرِ ترکش را بیهدف شلیک نکنید!
خیلی از مودیان وقتی برگ قطعی مالیات به دستشان میرسد، تصور میکنند کار تمام شدهاست؛ در حالی که طبق ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم، هنوز یک مسیر ویژه و آخرین شانس برای اعتراض وجود دارد.
اما ثبت اعتراض در سامانه دادما به همین سادگیها نیست!
اگر بدون لایحه قوی، ادله محکم و مستندات قانونی وارد این مسیر شوید، پرونده در همان غربالگری اولیه رد میشود و عملاً تنها شانس بازنگری مالیاتتان را برای همیشه از دست میدهید.
این مسیر برای طرح ادعای «ناعادلانه بودن مالیات با ارائه اسناد و مدارک» است، نه یک اعتراض فرمالیته!
مهلت اصلاح اظهارنامه مالیاتی اشخاص حقوقی
کسانی که در ارسال اظهارنامه مالیاتی مرتکب اشتباهی شدهاند برای مدت مشخصی بعد از انقضای زمان ارسال اظهارنامه مالیاتی فرصت دارند تا اصلاحات لازم را انجام بدهند و برای سازمان امور مالیاتی ارسال کنند.
در تبصره ماده ۲۲۶ قانونگذار مهلت مشخصی را برای اصلاح و ارسال دوباره اظهارنامه مالیاتی در نظر گرفته است. بر این اساس، مؤدیان به مدت یک ماه پس از انقضای مهلت ارسال اظهارنامه مالیاتی فرصت دارند تا اصلاحات لازم را در اظهارنامه خودشان ایجاد کنند و دوباره برای سازمان امور مالیاتی ارسال کنند
بنابراین مهلت ارسال اظهارنامه اصلاحی برای اشخاص حقوقی تا ۳٠ مهر ماه ۱۴٠۵ است.
شرایط پذیرش اظهارنامه اصلاحی
چنانچه مؤدی پس از پایان مهلت تسلیم اظهارنامه، در مهلت قانونی اقدام به ارسال اظهارنامه اصلاحی کند، این اظهارنامه در صورتی قابل قبول است که:
مغایرت ارقام اظهارنامه اصلاحی با آخرین اظهارنامه تسلیمی در موعد مقرر، ناشی از ثبت سند حسابداری اصلاحی یا وقوع رویداد مالی جدید پس از تسلیم اظهارنامه اصلی در دفاتر قانونی مؤدی نباشد.
نتیجه:
اظهارنامه اصلاحی موضوع تبصره ماده ۲۲۶، صرفاً با رعایت شرایط مقرر قانونی قابل پذیرش است و صرف ارسال اظهارنامه جدید، بهتنهایی موجب پذیرش آن به عنوان اظهارنامه اصلاحی نخواهد شد.
مستند: بخشنامه شماره ۱۲۳۱۹/۲۰۰/ص مورخ ۰۷/۰۷/۱۳۹۲ – موضوع تبصره ماده ۲۲۶ قانون مالیاتهای مستقیم.
برگ مالیات قطعی اومده؛ یعنی دیگه کار از کار گذشته؟
خیلی از مودیان مالیاتی وقتی برگ قطعی مالیات را میبینند، دست و پایشان را گم میکنند و فکر میکنند برای اینکه اسمش «قطعی» است، دیگه هیچ راه فراری نیست و باید تا قرون آخرش را پرداخت کنند.
اما بیایید یک راز مالیاتی را با هم مرور کنیم: قانونگذار همیشه یک در پشتی برای اجرای عدالت باز گذاشته!
تفاوت مهمی بین مالیات «تشخیصی» و «قطعی» وجود داره؛ مالیات قطعی یعنی پرونده در هیأتهای حل اختلاف بسته شده، اما آیا میدانستید ماده ۲۵۱ قانون مالیاتهای مستقیم دقیقاً برای همین روزهای سخت طراحی شده؟ این ماده به شما اجازه میدهد اگر مالیات تعیینشده ناعادلانه است، روند بازی را تغییر بدید.
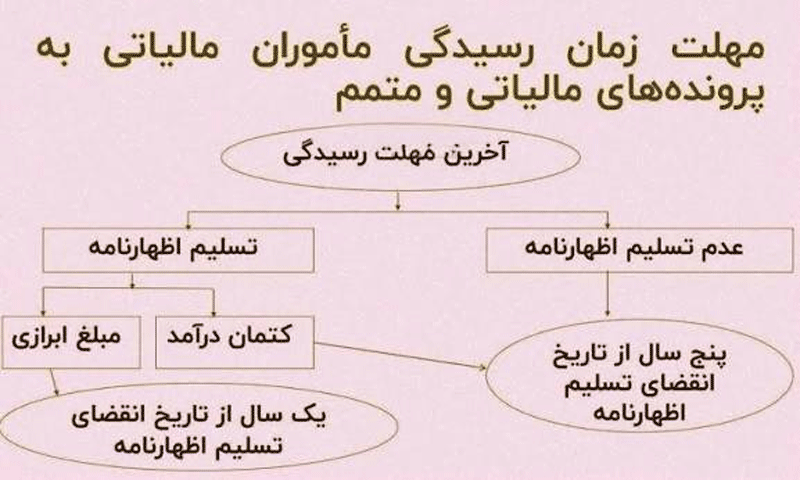
آیا میشه به مالیات قطعی اعتراض کرد؟
یکی از سوالاتی که تو جلسات مشاوره خیلی از ما میپرسید اینه: «خانم دکتر، مالیاتم قطعی شده، راهی برای اعتراض هست؟»
جواب کوتاه: بله، هست!
اما جواب بلند و دقیقتر اینه که این اعتراض از مسیر هیأتهای حل اختلاف عادی نمیگذره. وقتی مالیات شما قطعی میشه، اصل بر لازمالاجرا بودن اونه. ولی ماده ۲۵۱ قانون مالیاتهای مستقیم یک مسیر «استثنایی» جلوی پای شما میذاره.
اما یک شرط مهم داره:
صرفِ اینکه بگید «مالیاتم زیاده و راضی نیستم» کافی نیست! شما باید دلایل و مستندات محکمهپسند داشته باشید که نشون بده مقررات قانونی بهدرستی رعایت نشده یا مالیات کاملاً ناعادلانه است. این رسیدگی توسط مرجعی که رئیس کل سازمان امور مالیاتی تعیین میکنه انجام میشه.
از کجا باید شروع کرد؟
مسیر عملی اعتراض به مالیات قطعی
تصور کنید مالیات شما قطعی شده و مستندات کافی هم برای اثبات ناعادلانه بودن آن در اختیار دارید. در این مرحله دقیقاً باید چه اقداماتی انجام دهید؟ کجا باید مراجعه کرد؟
دیگر نیازی به مراجعات حضوری و اتلاف وقت در راهروهای اداره مالیات نیست. برای ثبت اعتراض، باید این مراحل قانونی را طی کنید:
۱. ورود به سامانه «دادما» به نشانی dad.mefa.ir
۲. ثبتنام و ورود به پنل کاربری.
۳. تنظیم و بارگذاری یک «لایحه دفاعیه» مستدل؛ لایحهای که دقیق، قانونی و دارای مهر و امضای معتبر باشد.
۴. بارگذاری سوابق پرونده، از جمله برگ تشخیص و برگ قطعی.
۵. پیگیری مستمر وضعیت دادرسی از طریق همان سامانه.
فراموش نکنید که تدوین یک لایحه دفاعیه قدرتمند، فراتر از یک متن ساده اداری است؛ این کار کاملاً تخصصی است و مستقیماً بر نتیجه پرونده شما تأثیر میگذارد.
این مسیر حساس را با یک «بادیگارد مالیاتی» بروید!
اگر تصمیم گرفتهاید خودتان یا تیم حسابداریتان اظهارنامه عملکرد ۱۴۰۴ را ارسال کنید، لازم نیست تمام ریسک آن را بهتنهایی به دوش بکشید. ویااگر صفر تا صد کار را خودتان انجام میدهید ما بعنوان یک تیم مشاور ارشد (همیار محاسب پارسه ) تا لحظه تأیید نهایی در کنارتان حضور داریم.
انطباق خطبهخط اسناد با جداول اظهارنامه
تطبیق کارپوشه سامانه مودیان با اظهارنامه
تثبیت معافیتها و مشوقهای قانونی
رفع کامل ابهامات و تراز نهایی
راه های ارتباطی ما :
تلگرام – اینستاگرام -واتساپ – ایتا – روبیکا – بله
09108295603
تلفن : 38412277-38421258