 خــانـه
 اهــداف و چشـم انـدازها
 داستان یک تلاش
 دربــاره مـا
 تمـاس بـا ما
خرید دارایی ثابت؛ ثبت حسابداری و مالیات بر ارزش افزوده
مطلب آموزشی
2 مهرماه 1405
یکی از اشتباهات رایج این است که تصور کنیم چون یک مورد در حسابداری دارایی ثابت محسوب میشود، پس خرید آن از مالیات بر ارزش افزوده معاف است؛ در حالی که طبقهبندی حسابداری دارایی، بهتنهایی تعیینکننده معافیت ارزش افزوده نیست.
۱. خرید ساختمان و اموال غیرمنقول
طبق بند «۱۰» ماده ۹ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، داراییهای غیرمنقول از مالیات و عوارض این قانون معاف هستند. بنابراین در خرید یک آپارتمان به عنوان دفتر شرکت، مالیات و عوارض ارزش افزوده موضوع قانون بر معامله تعلق نمیگیرد.
مثلاً شرکت، یک ساختمان را به مبلغ ۵,۰۰۰,۰۰۰,۰۰۰ ریال خریداری میکند:
بدهکار:
ساختمان ← ۵,۰۰۰,۰۰۰,۰۰۰
بستانکار:
بانک / صندوق / حسابهای پرداختنی ← ۵,۰۰۰,۰۰۰,۰۰۰
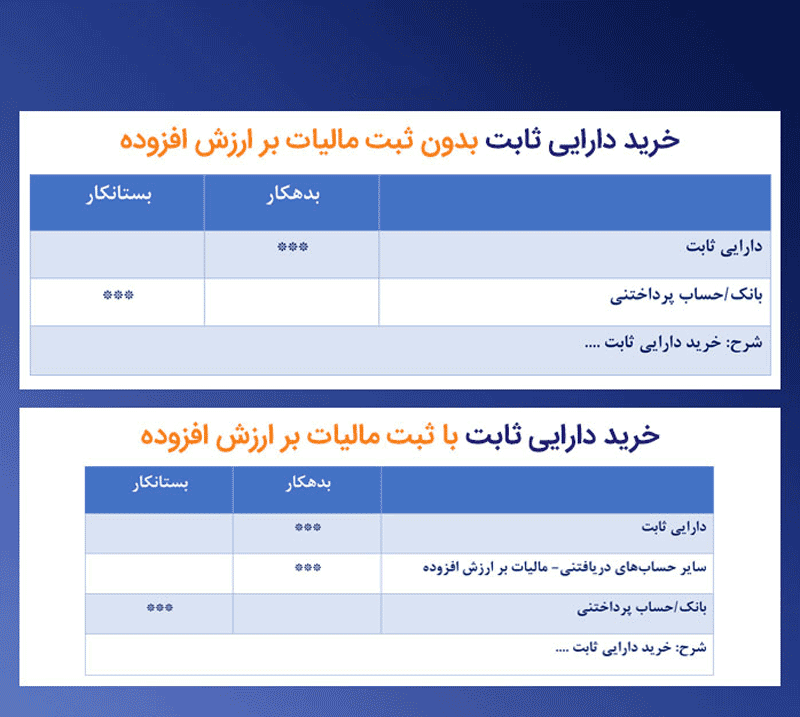
۲. خرید ماشینآلات و تجهیزات
اگر دارایی خریداریشده مشمول مالیات و عوارض باشد و خرید برای فعالیت اقتصادی مؤدی انجام شده باشد، مالیات و عوارض پرداختی، با رعایت مقررات، میتواند اعتبار مالیاتی محسوب شود. ماده ۱۷ قانون، امکان کسر مالیات و عوارض خرید از مالیات و عوارض فروش را پیشبینی کرده است.
مثال:
قیمت یک دستگاه ماشینآلات: ۳,۵۰۰,۰۰۰,۰۰۰ ریال
مالیات و عوارض ارزش افزوده طبق صورتحساب: ۳۱۵,۰۰۰,۰۰۰ ریال
بدهکار:
ماشینآلات و تجهیزات ← ۳,۵۰۰,۰۰۰,۰۰۰
مالیات و عوارض ارزش افزوده خرید ← ۳۱۵,۰۰۰,۰۰۰
بستانکار:
بانک / صندوق / حسابهای پرداختنی ← ۳,۸۱۵,۰۰۰,۰۰۰
نکته مهم: مالیات و عوارض قابل کسر، در این حالت جزو بهای تمامشده دارایی محسوب نمیشود.
۳. اگر مالیات و عوارض خرید قابل کسر نباشد چه کنیم؟
اگر مؤدی صرفاً فعالیتهای معاف داشته باشد، یا مالیات و عوارض خرید مربوط به فعالیتهای معاف باشد، اعتبار مالیاتی مربوط قابل کسر، تهاتر یا استرداد نیست. همچنین در فعالیتهای توأم مشمول و معاف، باید مالیات و عوارض خرید مربوط به بخش مشمول و معاف تفکیک و طبق مقررات تعیین تکلیف شود.مطلب از کانال تلگرام خانه حسابداری. در چنین شرایطی، مبلغ غیرقابل کسر حسب مورد در بهای تمامشده دارایی یا هزینه مربوط منظور میشود.
۴. چه هزینههایی میتواند به بهای تمامشده دارایی اضافه شود؟
فقط قیمت خرید ملاک نیست. مخارجی که مستقیماً برای رساندن دارایی به مکان و وضعیت لازم برای بهرهبرداری انجام میشوند، در صورت احراز شرایط شناسایی، میتوانند در بهای تمامشده دارایی منظور شوند؛ مانند هزینه حمل، نصب و راهاندازی در موارد مربوط.
بنابراین قبل از ثبت نهایی، باید مشخص شود هر پرداخت:
بهای خرید دارایی است یا هزینه دوره یا مالیات و عوارض قابل کسر؟
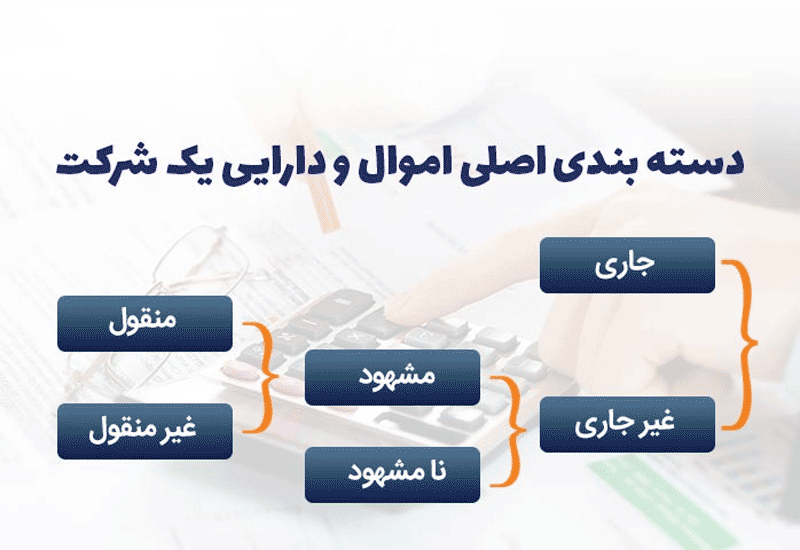
۵. یک نکته مهم درباره خودرو
اینکه خودرو در حسابداری به عنوان دارایی ثابت ثبت میشود، به این معنی نیست که مالیات و عوارض خرید آن همیشه اعتبار مالیاتی قابل استفاده است.
نوع خودرو، نحوه استفاده از آن و مقررات مربوط به اعتبار مالیاتی باید بررسی شود؛ بنابراین برای خودرو نباید یک قاعده واحد برای تمام مؤدیان در نظر گرفت.
۶. مدارک خرید دارایی ثابت را کامل نگهداری کنید
برای دفاع از ثبت حسابداری و اعتبار مالیاتی، اسناد زیر اهمیت دارند:
1- صورتحساب معتبر خرید
2- قرارداد و مدارک معامله
3- اسناد پرداخت وجه
4- اسناد حمل و تحویل
5-مدارک نصب و راهاندازی
6- اسناد مالیات و عوارض ارزش افزوده
7- اسناد گمرکی در خریدهای وارداتی
8- مدارک مربوط به مالکیت و انتقال اموال غیرمنقول
9- سایر اسناد مؤثر در تعیین بهای تمامشده و اعتبار مالیاتی
۷. نگهداری اسناد
مطابق ماده ۳۴ قانون مالیات بر ارزش افزوده، مؤدیان باید دفاتر، صورتحسابها و سایر مدارک مربوط را به مدت ۱۰ سال بعد از سال مالی مربوط نگهداری کنند و در صورت مراجعه مأموران مالیاتی ارائه دهند.
مدیریت صحیح داراییهای ثابت و خرید دارایی ثابت اهمیت ویژهای دارد، زیرا تأثیر مستقیم بر توان عملیاتی، نقدینگی و سودآوری سازمان دارد. ثبت دقیق داراییهای ثابت و پیگیری ارزش باقیمانده آنها به مدیران کمک میکند تصمیمات مناسبی در خصوص خرید، جایگزینی یا نگهداری داراییها اتخاذ کنند و ثبات مالی و قابلیت تولید سازمان را تضمین نمایند. از مشاوره های رایگان شرکت همیار محاسب پارسه برخوردار باشید .
راه های ارتباطی ما :
تلگرام – اینستاگرام – واتساپ – ایتا – روبیکا – بله
09108295603
تلفن : 38412277-38421258