 خــانـه
 اهــداف و چشـم انـدازها
 داستان یک تلاش
 دربــاره مـا
 تمـاس بـا ما
انواع آرا هیات های حل اختلاف
مطلب آموزشی
24 مرداد 1405
در دنیای پیچیده مالیات، اختلافهای مالیاتی بین مودیان و اداره مالیات امری اجتنابناپذیر است. برای حل این اختلافات، هیاتهای حل اختلاف مالیاتی نقشی کلیدی ایفا میکنند. این هیاتها با هدف بررسی دقیق، شفافسازی موضوعات و ارائه راهکارهای قانونی، بستری منصفانه برای رسیدگی به شکایات مالیاتی فراهم میآورند. اما انواع هیات حل اختلاف مالیاتی کداماند و چه نقشی در نظام مالیاتی کشور دارند؟
در این مقاله از شرکت همیار محاسب پارسه که در زمینه های خدمات حسابداری ، مالیاتی از جمله : تهیه صورت های مالی شرکت ها، پایانه فروشگاهی و سامانه مودیان، دفاع از پرونده های مالیاتی و کاهش مالیات، تهیه صورت های مالی شرکت ها، مالیات بر ارزش افزوده فعالیت می کنند، تصمیم داریم درباره انواع هیات حل اختلاف مالیاتی و آرا هیات حل اختلاف صحبت کنیم. پس در ادامه با ما همراه باشید.
هیات حل اختلاف مالیاتی چیست؟
هیات حل اختلاف مالیاتی یک هیات سه نفره از نمایندههای قانونی بوده که که این اعضا عبارتند از: نماینده سازمان امور مالیاتی کشور، یک قاضی اعم از شاغل یا بازنشسته و یک نفر نماینده از اتاق بازرگانی و صنایع و معادن یا جامعه حسابداران رسمی یا مجامع حرفهای (با توجه به شغل مودی یا موضوع مالیات مربوطه) که عموم مردم برای اختلافات مالیاتی خود از جمله اعتراض به برگ تشخیص مالیات صادره از سوی ماموران مالیاتی به آن مراجعه میکنند. گاهی سازمان امور مالیاتی برای مودیان احکامی مانند غیر قابل رسیدگی یا رد دفاتر قانونی صادر میکنند که طبق ماده 244 قانون مالیات های مستقیم، این هیئت باید به همه اختلافات مالیاتی (به جز مواردی که در مقررات این قانون مرجع دیگری را معرفی کرده است) رسیدگی کند و مودیان در هنگام بروز اختلاف با سازمان امور مالیاتی به این هیئت مراجعه میکنند.
معرفی انواع هیات حل اختلاف مالیاتی
مراجع رسیدگی به حل اختلاف مالیاتی، شامل هیات های حل اختلاف مالیاتی بدوی و تجدیدنظر، شورای عالی مالیاتی و هیات ماده 251 مکرر قانون مالیات های مستقیم، می باشند.
هیات حل اختلاف مالیاتی بدوی:
هیات های حل اختلاف مالیاتی، صلاحیت رسیدگی به کلیه اختلافات مالیاتی را دارا می باشند؛ بدین صورت که در صورت اختلاف مالیاتی میان مودی و ممیز مالیاتی، اختلاف و اعتراض مودی در مورد مالیات، ابتدا در هیات حل اختلاف مالیاتی بدوی، مورد رسیدگی قرار می گیرد.
هیات حل اختلاف مالیاتی تجدید نظر:
بعد از صدور رای از سوی هیات حل اختلاف مالیاتی بدوی، در صورتی که مودی، همچنان به رای هیات و میزان مالیات تعیین شده، معترض باشد، اعتراض وی، قابل طرح در هیات حل اختلاف مالیاتی تجدید نظر خواهد بود.
شورای عالی مالیاتی:
شورای عالی مالیاتی ، مرجعی است که به اعتراضات وارده نسبت به آراء قطعی هیات های حل اختلاف مالیاتی، رسیدگی می کنند. در صورتی که مودی مالیاتی، مدعی عدم رعایت قوانین و مقررات مالیاتی یا نقض رسیدگی در هیات حل اختلاف مالیاتی، در رابطه با اظهارنامه مالیاتی ثبت شده باشد، حق اعتراض در شورای عالی مالیاتی را خواهند داشت.
هیات ماده 251 مکررقانون مالیات های مستقیم:
هیات ماده 251 مکرر قانون مالیات های مستقیم، از مراجع حل اختلاف مالیاتی بوده که به اعتراضات نسبت به مالیات های قطعی موضوع قانون مالیات های مستقیم و مالیات های غیر مستقیم، در صورتی که در مرجع دیگری، قابل بررسی نباشد، رسیدگی می نمایند. طبق ماده 251 اگر مودی یا سازمان امور مالیاتی در مورد مالیاتهای قطعی و مالیات های غیرمستقیم که در مرجع دیگری قابل طرح نیست نسبت به ناعادلانه بودن مالیات و آرای صادره شکایت داشته باشند، برای طرح شکایت و تقاضای تجدیدنظر میتوانند با ارائه مستندات و مدارک کافی به هیات مالیاتی 251 مراجعه کرده و دادخواست خود را برای رفع تبعیض ارائه کنند، رای این هیأت نیز با اکثریت آراء لازم الاجرا و قطعی است.
هیات حل اختلاف مالیاتی 216
در صورتی که مبلغ مالیات بر اساس مقررات مربوطه قطعیت یابد، مرحله بعدی مرحله اجرایی است. اگر اختلافات مالیاتی در مرحله اقدامات اجرایی صورت بگیرد، هیئت موضوع ماده 216 صلاحیت رسیدگی نمودن به این اختلافات را دارا میباشد.
هیات حل اختلاف مالیاتی 244
ماده 244 قانون مالیات های مستقیم به مبحث رسیدگی به اختلافات مالی میپردازد؛ طبق قوانین مالیاتی تشخیص، تعیین، مطالبه و وصول مالیات بر مبنای صلاحیت جغرافیایی و محلی بوده و توسط اداره امور مالیاتی محلی و هیئت حل اختلاف مالیاتی اعمال میشود؛ بنابراین ارسال اعتراض کتبی مودی یا وکیل به ادارات مالیاتی غیر از اداره مالیاتی محلی مورد پذیرش نیست.
هیات حل اختلاف مالیاتی 247
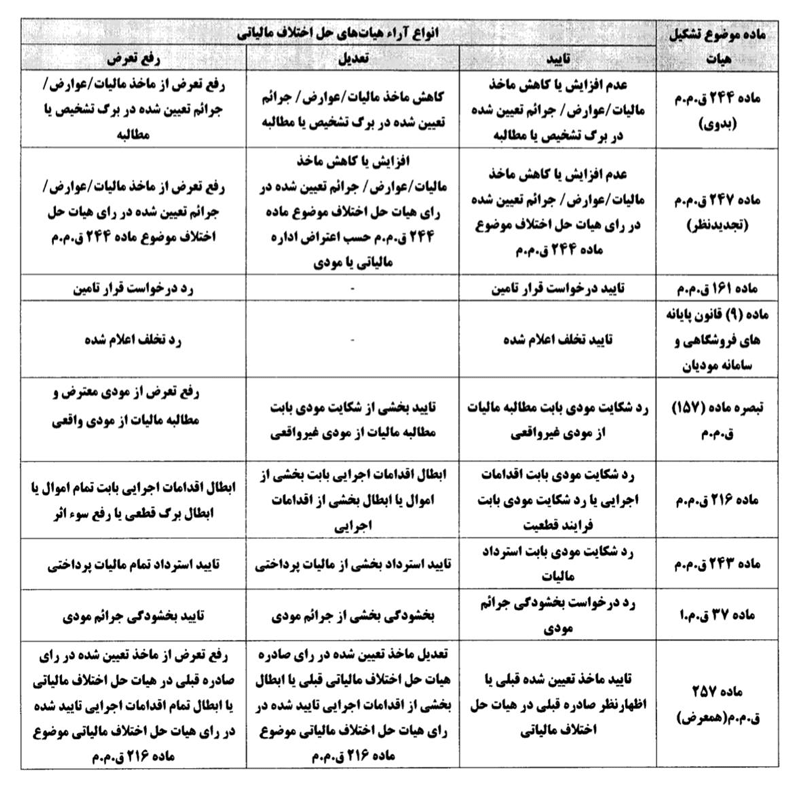
اگر ماموران مالیات یا مودیان به آراء صادره هیات حل اختلاف بدوی اعتراض داشته باشند، میتوانند براساس ماده 247 قانون، ظرف بیست روز از ابلاغ رای مذکور به صورت کتبی تقاضای رسیدگی در هیات حل اختلاف تجدید نظر کنند؛ البته مودی باید مالیات مورد قبول خویش را در مهلت تعیین شده بپردازد.
هیات حل اختلاف مالیاتی257
حدود صلاحیت هیات حل اختلاف مالیاتی 257 بشرح زیر تعریف میشود که در مواردی که رای هیات حل اختلاف مالیاتی توسط شعب شورای عالی مالیاتی نقض می شود و همچنین در مواردی که آرای صادره از این هیات ها توسط دیوان عدالت اداری نقض می گردد، پرونده جهت رسیدگی مجدد به هیات حل اختلاف مالیاتی دیگر ( هیات هم عرض ) ارجاع می شود. مرجع مزبور به موضوع اختلاف مالیاتی و با رعایت نظر شورای عالی مالیاتی رسیدگی و رای مقتضی صادر می نماید و رای که بدین ترتیب صادر می شود، قطعی و لازم الاجرا می باشد.
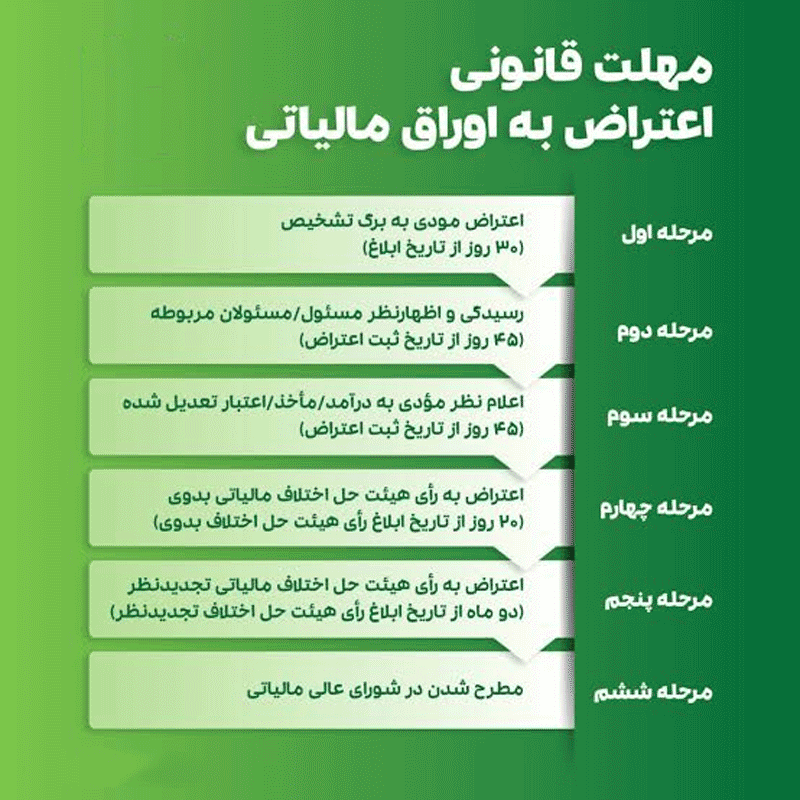
انواع آرا هیات های حل اختلاف
ماده 244 ق .م.م بدوی
ماده 247 ق م م تجدید نظر
ماده 161 ق م م
ماده 9 پایانه فروشگاهی و سامانه مودیان
تبصره ماده 157 ق م م
ماده 216 ق م م
ماده 243 ق م م
ماده 37 ق م ا
ماده 257 ق م م (همعرض)
همیار محاسب پارسه
در زیر به نمونه ای از مهم ترین خدمات شرکت همیار محاسب پارسه می پردازیم :
خدمات حسابداری
مشاوره مالیاتی
خدمات مالیاتی
تراکنش های مشکوک ومالیات آن
نحوه استرداد ارزش افزوده
پایانه فروشگاهی و سامانه مودیان
تهیه صورت های مالی شرکت ها
دفاع از پرونده های مالیاتی و کاهش مالیات
مشاوران متخصص و حرفه ای ما می توانند راهنمای بسیار مناسبی برای شما در زمینه خدمات حسابداری و مالیاتی باشند.
راه های ارتباطی ما :
تلگرام – اینستاگرام – واتساپ – ایتا – روبیکا – بله
09108295603
تلفن : 38421258