 خــانـه
 اهــداف و چشـم انـدازها
 داستان یک تلاش
 دربــاره مـا
 تمـاس بـا ما
تلهی رایج در ارسال اظهارنامه اصلاحی!
خبر-مطلب آموزشی
11 مهرماه 1405
خیلی از حسابداران و مؤدیان تصور میکنند مهلت یکماهه اظهارنامه اصلاحی (موضوع تبصره ماده ۲۲۶ ق.م.م) فرصتی است برای اینکه اگر سندی جا مانده یا فاکتوری تازه رسیده، دفاتر را دستکاری کنند و سند اصلاحی بزنند.
اما ممیز و سامانه مالیاتی در رسیدگی دقیقاً روی همین نقطه دست میگذارند:
چه مواردی پذیرفته نیست؟
۱. ثبت هرگونه سند حسابداری اصلاحی در دفاتر بعد از ارسال اظهارنامه اصلی
۲. ثبت رویداد مالی جدید در دفاتر (مثل شناسایی هزینه یا درآمد جا افتاده)
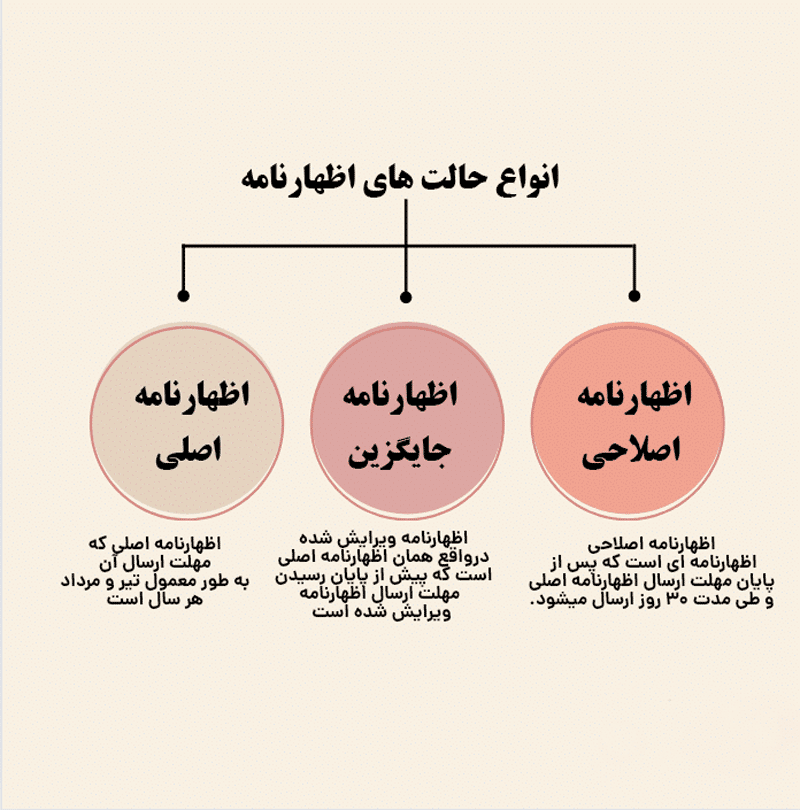
اظهارنامه اصلاحی دقیقاً برای چیست؟
فقط و فقط برای اصلاح «اشتباهات محاسباتی و سهو قلم» در فرآیند تکمیل فرمها و جداول اظهارنامه قبلی؛ مشروط بر اینکه اسناد و مدارک و دفاتر پلمب شما دقیقاً با اطلاعات صحیح همخوانی داشته باشند نه اینکه تازه بعد از موعد دستخوش تغییر شده باشند.
قبل از ثبت اظهارنامه اصلاحی، مطمئن شوید ارقام اصلاحشده در دفاتر قانونی همان دوره وجود داشته و مغایرتی با تاریخهای ثبت دفاتر ایجاد نمیکند؛ وگرنه نه تنها اظهارنامه اصلاحی رد میشود، بلکه ریسک عدم تطابق دفاتر و جریمههای سنگین کتمان یا غیرقابل رسیدگی شدن پرونده بالا میرود.
نمیدانید چگونه اظهارنامه اصلاحی را ثبت کنید ؟
اصلاً نگران نباشید! کافیه از طریق شماره تماس زیر با کارشناسان مادر شرکت همیار محاسب پارسه ارتباط بگیرید تا اظهارنامه اصلاحی شما را در چارچوب قوانین مالیاتی ثبت کنند.
راه های ارتباطی ما :
تلگرام – اینستاگرام – واتساپ – ایتا – روبیکا – بله
09108295603
تلفن : 38412277-38421258