 خــانـه
 اهــداف و چشـم انـدازها
 داستان یک تلاش
 دربــاره مـا
 تمـاس بـا ما
دستور العمل صدور صورتحساب الکترونیکی
اخبار – مطلب آموزشی
7مهرماه 1405
راهنمای رسمی سازمان امور مالیاتی برای صدور صورتحساب الکترونیکی
همکاران مالی و حسابداران عزیز، برای جلوگیری از خطاهای سیستمی و جرایم در سامانه مودیان، باید قواعد سند فنی و اجرایی سازمان امور مالیاتی را دقیقاً رعایت کنید. بر اساس فایل «صدور فاکتور در سامانه مودیان»، ساختار، الگوها و قوانین کنترل صورتحسابها به روشنی مشخص شده است. که میتوانید در همین پست آن را دانلود نمایید.
در ادامه چند قانون حیاتی که در این سند روی آنها تأکید شده را مرور میکنیم:
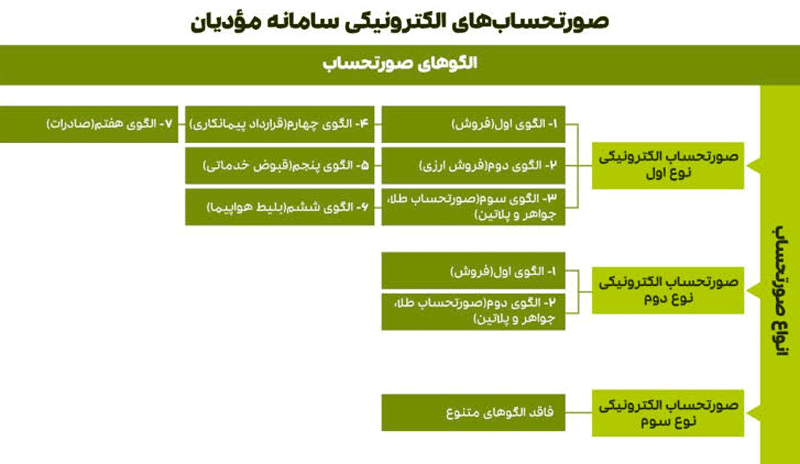
اعتبار مالیاتی فقط با صورتحساب «نوع اول»
اگر میخواهید فاکتورتان برای خریدار اعتبار مالیاتی ایجاد کند، منحصراً باید صورتحساب نوع اول (شامل اطلاعات کامل هویتی فروشنده و خریدار) صادر کنید. صورتحسابهای نوع دوم (اطلاعات خریدار اختیاری) و نوع سوم (رسید دستگاههای کارتخوان) این ویژگی را ندارند.
خط قرمزهای صورتحساب اصلاحی
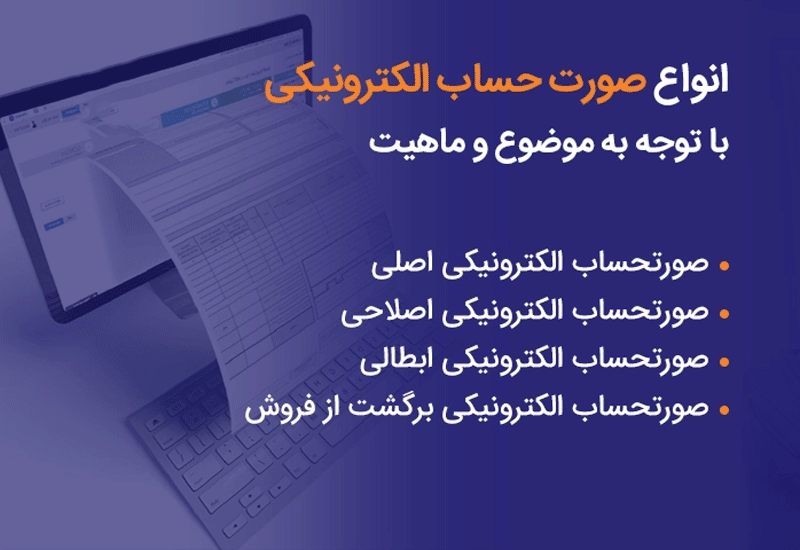
طبق قواعد این فایل، شما اجازه ندارید مواردی مثل مشخصات خریدار، شناسه کالا/خدمت و نرخ مالیات بر ارزش افزوده را با «صورتحساب اصلاحی» تغییر دهید! در صورت اشتباه در این اقلام، تنها راه قانونی، صدور «صورتحساب ابطالی» و ثبت یک فاکتور کاملاً جدید است.
شماره مالیاتی ۲۲ کاراکتری
شناسنامه فاکتور شما یک کد یکتای ۲۲ کاراکتری است (ترکیبی از شناسه حافظه مالیاتی، تاریخ، سریال و رقم کنترلی). صورتحسابی که این شماره را نداشته باشد یا تکراری باشد، فاقد هرگونه اعتبار است.
الگوی اختصاصی کسبوکار شما
صادرات، طلا و جواهر، قراردادهای پیمانکاری یا فروش عادی؛ هر کدام الگوی مشخصی دارند. در جداول این سند دقیقاً مشخص شده که برای هر الگو کدام فیلدها «اجباری»، «اختیاری» یا «مشروط» هستند.
تفاوت برگشت از فروش جزئی و کلی
اگر تمام کالای فروختهشده برگشت بخورد، باید صورتحساب «ابطالی» صادر کنید؛ اما اگر فقط بخشی از کالا مرجوع شود، باید از موضوع «برگشت از فروش» استفاده کنید که در آن صرفاً مقدار یا ردیف کالا کاهش پیدا میکند.
برای مطالعه جزئیات فنی تمام فیلدها فایل را دانلود کنید
لطفاً این پست را برای تیم مالی و سایر دوستان حسابدار خود ارسال کنید تا با اجرای دقیق این قواعد، از رد شدن فاکتورها در کارپوشه
تغییرات نسخه ۷.۹ دستورالعمل صدور صورتحساب
سازمان امور مالیاتی ویرایش جدید (V7.9 – تیر ۱۴۰۵) سند «دستورالعمل صدور صورتحساب الکترونیکی» را منتشر کرد. در این نسخه تغییرات ساختاری و فنی مهمی در فیلدها و قواعد کنترلی اعمال شده که آشنایی با آنها برای جلوگیری از بروز خطا در ارسال فاکتورها کاملاً ضروری است.
مهمترین تفاوتهای نسخه جدید نسبت به ویرایشهای قبلی به شرح زیر است:
تغییر نام فیلدهای کلیدی:
عناوین برخی فیلدها دقیقتر شده است؛ عبارت «تاریخ و زمان ایجاد صورتحساب» به «تاریخ و زمان ثبت صورتحساب» تغییر یافته است. همچنین فیلد «شماره قرارداد حقالعملکاری» از این پس با عنوان جامعتر «شماره قرارداد معامله از طریق شخص ثالث» در سامانه شناخته میشود.
اضافه شدن فیلدهای جدید:
سه فیلد اطلاعاتی جدید شامل «قاعده ارسال صورتحساب»، «یادداشت ۱» و «یادداشت ۲» به ساختار صورتحساب اضافه شده و قواعد کنترلی اختصاصی آنها نیز به سند افزوده شده است (این فیلدها به ساختار JSON صورتحساب نیز اضافه شدهاند).
حذف و تعدیل برخی قواعد کنترلی:
خبر خوب اینکه برخی قواعد محدودکننده قبلی حذف شدهاند. برای مثال، چند ردیف از قواعد کنترلی اختصاصی «شماره منحصربهفرد مالیاتی صورتحساب مرجع» (در موضوعات اصلاحی، برگشت از فروش و ارجاعی) و همچنین قواعد کنترلی اطلاعات خریدار و فروشنده از سند حذف شده که نشاندهنده تغییر در منطق اعتبارسنجی سامانه است.
اضافه شدن بخش ماده ۹:
بخش کاملاً جدیدی تحت عنوان «صورتحساب الکترونیکی موضوع ماده (۹) قانون پایانههای فروشگاهی و سامانه مودیان» به دستورالعمل اضافه شده است.
تغییرات الگوها و اصلاحات جزئی:
– وضعیت اقلام اطلاعاتی در الگوهای پنجم و یازدهم تغییر کرده است.
– نکات مربوط به صورتحسابهای اصلاحی و برگشت از فروش بهروزرسانی و اصلاح شدهاند.
– قواعد کنترلی مربوط به فیلد «روش تسویه» و «تاریخ صدور صورتحساب» دستخوش تغییر و اصلاح شده است.
با توجه به اینکه دستورالعمل صدور صورتحساب الکترونیکی و تغییرات فنی مستقیماً روی تأیید یا رد فاکتورهای شما در کارپوشه تأثیر میگذارد، حتماً این پست را برای تیم مالی، مدیران و حسابداران مجموعه خود ارسال کنید.
شرکت همیار محاسب پارسه در اجرای ، ثبت و ارسال دقیق صورتحساب الکترونیکی و با آگاهی از تغییرات فنی و به روز سامانه که تاثیر مهم در رد یا تائید فاکتورها دارد با بیش از 16 سال سابقه درخشان در کنار شماست .
راه های ارتباطی ما :
تلگرام- اینستاگرام-واتساپ-ایتا -روبیکا – بله
09108295603
تلفن : 38412277-38421258