 خــانـه
 اهــداف و چشـم انـدازها
 داستان یک تلاش
 دربــاره مـا
 تمـاس بـا ما
دوره بازگشت سرمایه
مطلب آموزشی
3 شهریورماه 1405
تصور کنید در جلسه هیئتمدیره نشستهاید. مدیرعامل طرح خرید یک خط تولید جدید و هوشمند به مبلغ ۲۰ میلیارد تومان را روی میز میگذارد. اولین سؤالی که سرمایهگذاران و سهامداران میپرسند درباره «نرخ بازده داخلی» یا «ارزش فعلی خالص» نیست؛ آنها یک سؤال غریزی، ملموس و بهشدت حیاتی دارند: «اصل پولمان کی برمیگردد؟»
در اقتصادهای پرنوسان، زمان فقط طلا نیست؛ زمان خود بقاست. هرچه پول شما زودتر به خانه برگردد، ریسک کمتری را به دوش کشیدهاید.
امروز از حسابداری مالی فاصله میگیریم و وارد دنیای شیرین حسابداری مدیریت میشویم تا یکی از مهمترین شاخصهای تصمیمگیری مدیران را بررسی کنیم:
دوره بازگشت سرمایه (Payback Period)
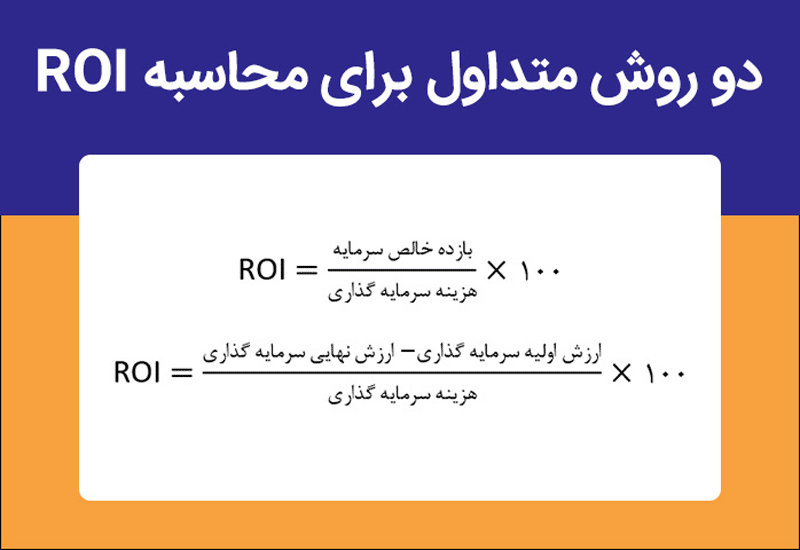
دوره بازگشت سرمایه، دقیقا همان مدتزمانی است که طول میکشد تا جریانهای نقدی ورودی حاصل از یک پروژه، هزینهای که روز اول برای آن از جیبمان رفته است را به طور کامل پوشش دهد. این شاخص به ما نشان میدهد که کی به نقطه سربهسر نقدی میرسیم و از چه زمانی به بعد، هرچه به دست میآید «سود خالص نقدی» است.
حالت اول (زمانی که جریانهای نقدی سالانه ثابت هستند):
دوره بازگشت سرمایه = سرمایهگذاری اولیه ÷ جریان نقدی خالص سالانه
حالت دوم (زمانی که جریانهای نقدی هر سال متغیر هستند):
دوره بازگشت سرمایه = سال قبل از تسویه کامل + ( مبلغ باقیمانده از اصل سرمایه ÷جریان نقدی سال بعد)
روایت اعداد (یک مثال ملموس):
فرض کنید برای راهاندازی یک سامانه نرمافزاری جدید در شرکت، ۳,۰۰۰,۰۰۰,۰۰۰ تومان سرمایهگذاری کردهاید. پیشبینی جریانهای نقدی (ورودی منهای خروجی) به این شکل است:
– پایان سال اول: ۱,۰۰۰,۰۰۰,۰۰۰ تومان
– پایان سال دوم: ۱,۲۰۰,۰۰۰,۰۰۰ تومان
– پایان سال سوم: ۱,۶۰۰,۰۰۰,۰۰۰ تومان
تا پایان سال دوم، مجموعاً ۲.۲ میلیارد تومان از پول شما برگشته است. چقدر از اصل پول مانده؟ دقیقا ۸۰۰,۰۰۰,۰۰۰ تومان.
سال سوم قرار است ۱.۶ میلیارد تومان پول وارد شرکت شود. پس برای جبران آن ۸۰۰ میلیون تومان باقیمانده، فقط به نیمی از سال سوم نیاز داریم (۸۰۰ تقسیم بر ۱۶۰۰).
در نتیجه، دوره بازگشت سرمایه این پروژه دقیقاً ۲.۵ سال است.
تلههای تاریک مدیران:
۱. توهم سود حسابداری به جای وجه نقد: بزرگترین خطای مدیران این است که در محاسبه دوره بازگشت، به جای «جریان نقدی»، از «سود حسابداری» استفاده میکنند. سود حسابداری شامل هزینههای غیرنقدی مثل استهلاک است که پولی از جیب شرکت خارج نمیکند، اما جریان نقدی مستقیماً با پول نقد سر و کار دارد.
۲. کوری بعد از بازگشت: این شاخص فقط تا روزی را میبیند که اصل پول برگردد. اگر پروژهای بعد از بازگشت سرمایه، میلیاردها تومان سوددهی داشته باشد، شاخص دوره بازگشت اصلاً آن را لحاظ نمیکند!
۳. نادیده گرفتن ارزش زمانی پول: در اقتصاد تورمی، یک میلیاردِ امروز با یک میلیاردِ سه سال دیگر زمین تا آسمان فرق دارد. مدیران حرفهای به جای روش سنتی، از «دوره بازگشت سرمایه تنزیلشده» استفاده میکنند تا اثر تورم و خواب پول را هم در نظر بگیرند.
شاید با خودتان بگویید محاسبه دوره بازگشت سرمایه یک ابزار داخلی است و ربطی به سازمان امور مالیاتی ندارد. بله، ممیز از شما جدول دوره بازگشت سرمایه را نمیخواهد، اما مالیات دقیقاً همان هیولایی است که میتواند محاسبات شما را ویران کند!
بسیاری از مدیران و کارآفرینان در زمان تدوین طرح توجیهی (بیزینس پلن)، جریانهای نقدی را قبل از کسر مالیات محاسبه میکنند. آنها فراموش میکنند که طبق ماده ۱۰۵ قانون مالیاتهای مستقیم، باید ۲۵ درصد از سود ابرازی را به دولت بدهند، مالیات بر ارزش افزوده تجهیزات را مدیریت کنند و عوارض مختلفی را بپردازند. وقتی مالیات و کسورات قانونی از جریان نقدی کسر میشود، ورودی نقدی بهشدت افت میکند و پروژهای که قرار بود ۲ سالِ پولش را برگرداند، ناگهان ۴ سال سرمایه در گردش شما را میبلعد. یک حسابدار خبره، جریانات نقدی را همیشه «پس از کسر مالیات قطعی» برآورد میکند.
بازگشت سریع سرمایه، سپر دفاعی شرکت در برابر عدم قطعیتهای بازار است؛ به شرطی که مسیر بازگشت را با اعداد واقعی فرش کرده باشید.
حالا شما بگویید:
تا به حال در پروژههای شرکتتان پیش آمده که دوره بازگشت سرمایه روی کاغذ عالی باشد، اما در عمل به خاطر هزینههای پنهان یا مالیات، پولتان سالها گیر بیفتد؟شرکت همیار محاسب پارسه با بیش از 16 سال سابقه درخشان در کنار کسب و کار شماست .
راه های ارتباطی ما :
تلگرام – اینستاگرام – واتساپ – ایتا – روبیکا – بله
09108295603
تلفن : 38421258